SunSirs: Tái định hình có hệ thống chuẩn định giá cao su thiên nhiên toàn cầu
6
Kể từ đầu tháng 8, giá cao su thiên nhiên quốc tế đã phục hồi từ vùng đáy theo chu kỳ của năm và tăng tốc sau khi thoát khỏi vùng đi ngang trước đó. Bước sang tháng 10, đà tăng mạnh hơn, được thúc đẩy thêm bởi căng thẳng địa chính trị leo thang cùng sự tăng mạnh của giá năng lượng và hàng hóa hóa chất sau kỳ nghỉ Quốc khánh. Hợp đồng tương lai cao su chủ lực trong nước đã vượt mốc 20.000 nhân dân tệ/tấn, lên mức cao nhất trong hơn chín năm. Trong giai đoạn này, chi phí nguyên liệu tại Thái Lan, một trung tâm sản xuất lớn của thế giới, cũng tăng vọt. Tuy nhiên, khi giá đạt các mức cao này, tâm lý thị trường bắt đầu thay đổi: mức giá tuyệt đối cao gây ra sự phản kháng từ các nhà sản xuất lốp ở hạ nguồn, tạo ra phản hồi tiêu cực, trong khi một số nhà đầu tư nắm vị thế mua lựa chọn chốt lời. Kết quả là thị trường điều chỉnh từ đỉnh, chấm dứt xu hướng tăng một chiều trước đó và bước vào giai đoạn mới với biến động ở vùng giá cao cùng sự giằng co giữa bên mua và bên bán.
Khi độ co giãn của nguồn cung suy giảm trong khi nhu cầu vẫn tăng tương đối cứng, thâm hụt cung cao su thiên nhiên toàn cầu dự kiến tiếp tục mở rộng trong năm 2026. Với thị trường, xu hướng khoảng cách cung cầu ngày càng nới rộng đáng lo ngại hơn chính con số thiếu hụt tuyệt đối; điều này cho thấy cán cân cung cầu cao su thiên nhiên toàn cầu đang dịch chuyển nhanh từ trạng thái “dư cung dồi dào” sang “cân bằng thắt chặt”.
Xét từ góc độ các quốc gia sản xuất chủ chốt, độ co giãn của nguồn cung cao su thiên nhiên toàn cầu đang giảm nhanh. Đây là kết quả của chu kỳ công suất sản xuất dài hạn đã đạt đỉnh, cộng thêm những ràng buộc chính sách ngắn hạn và hạn chế về các yếu tố sản xuất.
Về cơ bản, chu kỳ công suất sản xuất dài hạn đã đạt đỉnh, làm suy yếu cơ chế thị trường truyền thống trong đó giá cao kích thích nguồn cung bổ sung; giá tăng không còn có thể tạo ra công suất mới một cách hiệu quả. Thị trường đã vượt qua thời kỳ nguồn cung dồi dào truyền thống và phản ứng phía cung đối với việc tăng giá đang yếu dần. Phía cung hiện thể hiện tính cứng bất đối xứng: khó tăng sản lượng nhưng lại dễ suy giảm. Biến động khí hậu không còn chỉ là “nhiễu” ngắn hạn mà trực tiếp khuếch đại quy mô co hẹp nguồn cung.
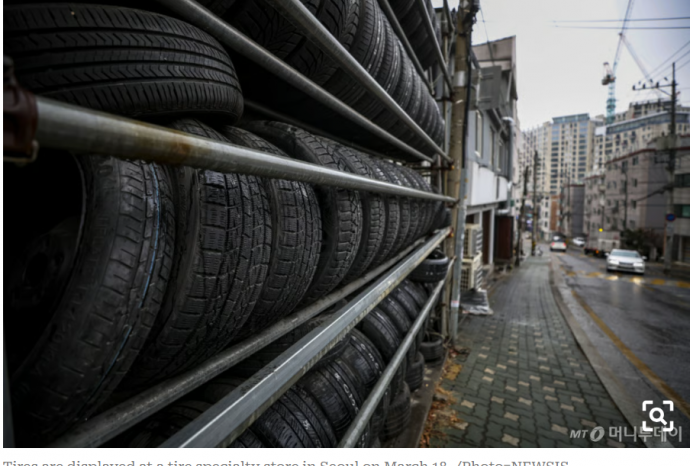
Đối với lốp bán thép, nhu cầu từ các nhà sản xuất thiết bị gốc (OEM) vẫn tương đối ổn định nhờ các chính sách như chương trình “đổi xe cũ lấy xe mới”. Tuy nhiên, cước vận tải biển cao và xu hướng “hạ cấp tiêu dùng” tại châu Âu và Hoa Kỳ đã làm suy yếu đơn hàng xuất khẩu, khiến các nhà sản xuất khó chuyển phần chi phí tăng thêm sang khách hàng thông qua tăng giá. Trong khi đó, phân khúc lốp toàn thép, gắn với xe thương mại và cơ sở hạ tầng, đang bị kéo xuống bởi chu kỳ bất động sản. Cùng với giá cước logistics thấp, nhu cầu thay thế lốp xe tải hạng nặng suy yếu, khiến thị trường có rất ít khả năng chấp nhận nguyên liệu ở mức giá cao.
Hiện tại, các nhà sản xuất lốp hạ nguồn đang bù đắp một phần áp lực chi phí bằng cách điều chỉnh cơ cấu sản phẩm. Tuy nhiên, nếu thị trường cuối cùng không thể hấp thụ việc tăng giá lốp, rủi ro về một vòng phản hồi tiêu cực của nhu cầu có thể chuyển từ “kỳ vọng” thành “thực tế”, trở thành yếu tố chính gây sức ép giảm lên giá cao su thiên nhiên.
Source: SunSirs: Systemic Reshaping of the Global Natural Rubber Pricing Benchmark
Phía cung: Sự xuất hiện của “trần công suất”
Bức tranh nguồn cung cao su thiên nhiên toàn cầu đang trải qua sự co hẹp mang tính cơ cấu khó đảo ngược, với nguyên nhân cốt lõi là sự hình thành rõ nét của một “trần công suất”. Theo báo cáo mới nhất của Hiệp hội các Quốc gia Sản xuất Cao su Thiên nhiên (ANRPC), sản lượng cao su thiên nhiên toàn cầu năm 2026 được dự báo đạt 15,039 triệu tấn, chỉ tăng nhẹ 0,6% so với cùng kỳ. Đáng chú ý, mức này đã được điều chỉnh giảm đáng kể so với dự báo tăng trưởng 2,1% đưa ra vào tháng 7, cho thấy các ràng buộc như cây cao su già hóa và thời tiết cực đoan đã khiến nguồn cung thực tế thấp hơn nhiều so với kỳ vọng tại các khu vực sản xuất chủ chốt. Trong bối cảnh đó, nhu cầu toàn cầu năm 2026 được dự báo đạt 15,356 triệu tấn.Khi độ co giãn của nguồn cung suy giảm trong khi nhu cầu vẫn tăng tương đối cứng, thâm hụt cung cao su thiên nhiên toàn cầu dự kiến tiếp tục mở rộng trong năm 2026. Với thị trường, xu hướng khoảng cách cung cầu ngày càng nới rộng đáng lo ngại hơn chính con số thiếu hụt tuyệt đối; điều này cho thấy cán cân cung cầu cao su thiên nhiên toàn cầu đang dịch chuyển nhanh từ trạng thái “dư cung dồi dào” sang “cân bằng thắt chặt”.
Xét từ góc độ các quốc gia sản xuất chủ chốt, độ co giãn của nguồn cung cao su thiên nhiên toàn cầu đang giảm nhanh. Đây là kết quả của chu kỳ công suất sản xuất dài hạn đã đạt đỉnh, cộng thêm những ràng buộc chính sách ngắn hạn và hạn chế về các yếu tố sản xuất.
1. Thái Lan: Khủng hoảng cây cao su già dẫn đến “giá cao nhưng sản lượng không tăng”
Là nước sản xuất cao su thiên nhiên lớn nhất thế giới, Thái Lan được dự báo chỉ tăng sản lượng 1,9% trong năm 2026. Tuy nhiên, động lực tăng trưởng này rất mong manh, chủ yếu do khủng hoảng cây cao su già tại các vùng sản xuất truyền thống ở miền Nam. Nhiều cây cao su tại đây được trồng trong thập niên 1980 và 1990, trong đó hơn 40% hiện đã trên 35 năm tuổi. Khi cây già đi, khả năng tiết mủ giảm dần, dẫn tới xu hướng giảm năng suất trên mỗi cây mang tính khó đảo ngược. Ngay cả khi giá cao su hiện ở mức cao lịch sử, mức tăng sản lượng biên vẫn rất hạn chế do hiệu suất khai thác suy giảm và thiếu lao động.2. Indonesia và Việt Nam: Nhu cầu nguyên liệu trong nước gia tăng
Sản lượng cao su thiên nhiên của Indonesia và Việt Nam được dự báo giảm lần lượt 8,0% và 4,2% trong năm 2026. Đáng chú ý, mức giảm xuất khẩu của cả hai nước lớn hơn đáng kể so với mức giảm sản lượng. Sự chênh lệch này không đơn thuần là biến động thương mại ngắn hạn mà là tín hiệu trung và dài hạn cho thấy nhu cầu trong nước đang hấp thụ tỷ trọng nguồn cung lớn hơn. Khi cả hai quốc gia nhanh chóng mở rộng công suất sản xuất lốp xe trong nước, nhu cầu nguyên liệu tại thị trường nội địa tiếp tục tăng, làm thu hẹp lượng nguyên liệu trước đây dành cho xuất khẩu.3. Yếu tố khí hậu: Làm trầm trọng thêm sự co hẹp nguồn cung
Một hiện tượng El Niño “siêu mạnh”, được dự báo xuất hiện vào tháng 9/2026 và kéo dài đến hết quý I/2027, nhiều khả năng sẽ gây nhiệt độ cao và hạn hán trên khắp Đông Nam Á, trùng với mùa khai thác mủ cao su quan trọng của khu vực. Tại các quốc gia sản xuất lớn, tỷ lệ khai thác đang gần mức bão hòa, gần như không còn công suất nhàn rỗi. Các cú sốc thời tiết, trước đây chỉ gây gián đoạn tạm thời theo chu kỳ, nay đủ mạnh để kìm hãm sản lượng, dẫn tới tình huống mức tăng sản lượng kỳ vọng không thể hiện thực hóa.Về cơ bản, chu kỳ công suất sản xuất dài hạn đã đạt đỉnh, làm suy yếu cơ chế thị trường truyền thống trong đó giá cao kích thích nguồn cung bổ sung; giá tăng không còn có thể tạo ra công suất mới một cách hiệu quả. Thị trường đã vượt qua thời kỳ nguồn cung dồi dào truyền thống và phản ứng phía cung đối với việc tăng giá đang yếu dần. Phía cung hiện thể hiện tính cứng bất đối xứng: khó tăng sản lượng nhưng lại dễ suy giảm. Biến động khí hậu không còn chỉ là “nhiễu” ngắn hạn mà trực tiếp khuếch đại quy mô co hẹp nguồn cung.
Phía cầu: Chật vật dưới áp lực chi phí nguyên liệu tăng vọt
Phía cầu đang chịu áp lực rất lớn từ chi phí nguyên liệu tăng mạnh. Tính đến ngày 23/10, tỷ lệ vận hành của các nhà máy lốp bán thép (xe du lịch) và lốp toàn thép (xe thương mại) trong nước lần lượt là 64,64% và 59,42%, giảm 8,20 và 6,45 điểm phần trăm so với cùng kỳ. Khi tồn kho ở các kênh phân phối vẫn ở mức cao và nhu cầu bổ sung hàng mới suy yếu, một số nhà sản xuất lốp đã lên kế hoạch cắt giảm sản lượng thêm.Đối với lốp bán thép, nhu cầu từ các nhà sản xuất thiết bị gốc (OEM) vẫn tương đối ổn định nhờ các chính sách như chương trình “đổi xe cũ lấy xe mới”. Tuy nhiên, cước vận tải biển cao và xu hướng “hạ cấp tiêu dùng” tại châu Âu và Hoa Kỳ đã làm suy yếu đơn hàng xuất khẩu, khiến các nhà sản xuất khó chuyển phần chi phí tăng thêm sang khách hàng thông qua tăng giá. Trong khi đó, phân khúc lốp toàn thép, gắn với xe thương mại và cơ sở hạ tầng, đang bị kéo xuống bởi chu kỳ bất động sản. Cùng với giá cước logistics thấp, nhu cầu thay thế lốp xe tải hạng nặng suy yếu, khiến thị trường có rất ít khả năng chấp nhận nguyên liệu ở mức giá cao.
Hiện tại, các nhà sản xuất lốp hạ nguồn đang bù đắp một phần áp lực chi phí bằng cách điều chỉnh cơ cấu sản phẩm. Tuy nhiên, nếu thị trường cuối cùng không thể hấp thụ việc tăng giá lốp, rủi ro về một vòng phản hồi tiêu cực của nhu cầu có thể chuyển từ “kỳ vọng” thành “thực tế”, trở thành yếu tố chính gây sức ép giảm lên giá cao su thiên nhiên.
Xu hướng tăng dài hạn trong bối cảnh căng thẳng giá cao ngắn hạn
Tóm lại, thị trường cao su thiên nhiên hiện đang ở trong trạng thái giằng co sâu sắc giữa việc công suất sản xuất dài hạn đã đạt đỉnh và tác động kìm hãm của giá cao trong ngắn hạn. Xét về dài hạn, sự co hẹp mang tính cơ cấu của nguồn cung đã trở nên khó đảo ngược và chuẩn định giá cao su thiên nhiên đang được tái định hình một cách có hệ thống. Tuy nhiên, trong ngắn hạn, mức giá tuyệt đối tăng mạnh đang tạo áp lực nghiêm trọng trên toàn chuỗi công nghiệp; khả năng hấp thụ các mức chi phí cao của nhu cầu cuối thị trường đang tiến gần ngưỡng tới hạn và rủi ro xuất hiện vòng phản hồi tiêu cực ngày càng gia tăng.Source: SunSirs: Systemic Reshaping of the Global Natural Rubber Pricing Benchmark